香港商戶收款終端格局:一體化智能終端 vs 逐個渠道開戶,點揀先唔蝕?
一、收銀枱點解成日擺住三四部機
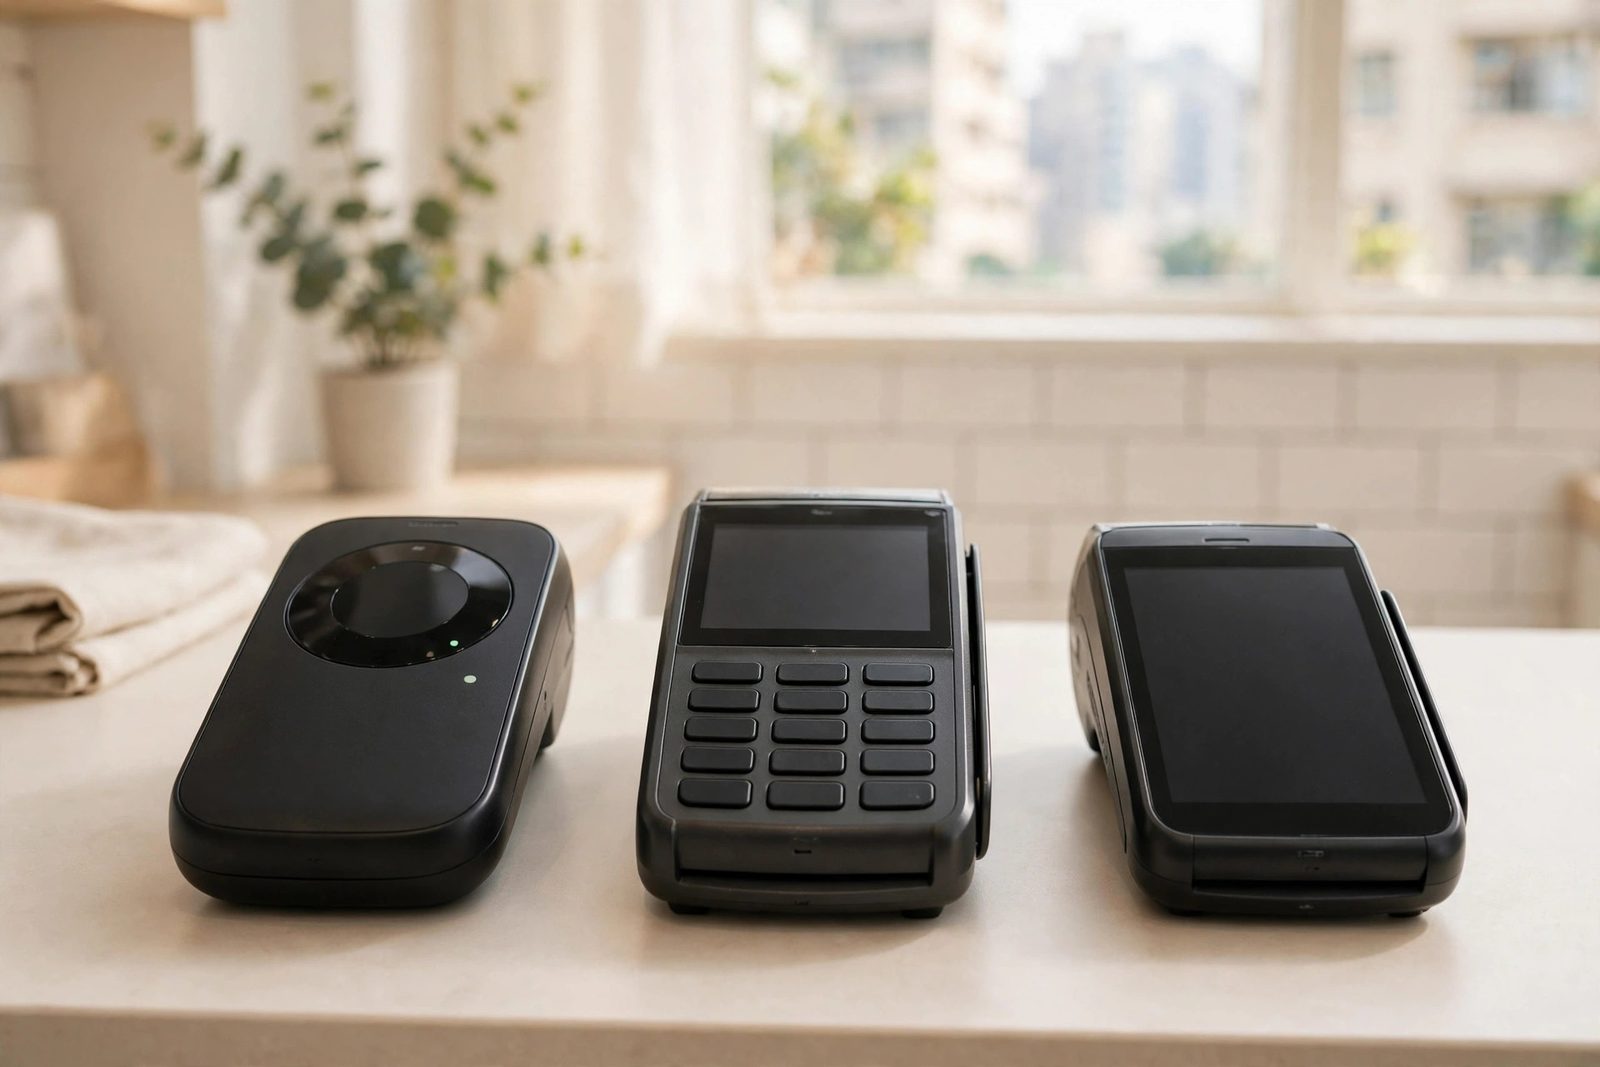
行入香港任何一間餐廳或者零售門市,望下收銀枱,好大機會見到呢個畫面:八達通讀卡機一部、信用卡機一部、電子錢包聚合終端可能又一部,仲未計收銀機本身。呢個「多機並行」格局,唔係商戶鍾意擺咁多嘢,而係香港支付生態嘅結構性結果。
唔同支付渠道背後,係唔同嘅收單機構同持牌人:八達通有八達通公司,信用卡要經收單銀行,每個電子錢包背後又有各自嘅持牌機構。商戶想收齊,就要逐個渠道開戶、逐個渠道對數,部機自然越擺越多。
每部機背後都係一份合約、一個結算戶口、一份月結單。午市繁忙嗰陣,店員要記住邊部機收邊種錢,按錯一部,夜晚對數就對到半夜。呢篇文就係要講清楚呢個格局點嚟,同埋而家冒起嘅一體化智能終端,究竟係咪答案。
二、鐵則先行:POS 只做付款方式記錄,收款永遠經獨立渠道
講格局之前,先立一條鐵則,之後成篇文都企喺呢條鐵則上面:POS 只做付款方式記錄同分類對數,唔經手資金。實際收款,永遠經獨立渠道完成。
八達通經八達通讀卡機或者商用 App 收,信用卡經收單銀行嘅終端機收,電子錢包經 KPay、YedPay 等聚合終端或者各自錢包嘅商戶碼收。POS 嘅角色,係將每一單標記付款方式——現金、八達通、信用卡、FPS、PayMe 分開記——方便日結嗰陣,同各個渠道嘅結算報表逐項對數。
記住呢條鐵則,之後睇任何供應商宣傳都唔會被「一部機搞掂晒」呢句說話帶偏。一體化終端搞掂嘅係渠道整合,POS 嘅記帳分工依然獨立存在,唔會因為換咗部終端就消失。
三、路線一:一體化智能終端——一部機收晒多種支付
一體化智能終端供應商嘅賣點好直接:一個戶口、一部終端,收晒多種支付方式,唔使逐個渠道開戶,結算報表得一份,對數功夫大減。近年呢類供應商喺香港越嚟越活躍,想改變上面講嘅多機並行格局。
以 KPay 為例,佢嘅官方新聞稿(2021 年 12 月 16 日)列明,其智能 POS 終端支援最多 12 種支付渠道,包括 Visa、Mastercard、銀聯、JCB、AlipayHK、支付寶、WeChat Pay(香港同內地錢包)、雲閃付、Apple Pay、Google Pay、Samsung Pay;終端同結算平台通過 PCI DSS、EMV、Visa payWave、Mastercard PayPass、銀聯終端認證(查閱日期:2026-10-20)。
一體化嘅代價係綁定:結算、報表、客服全部經同一個供應商。簽約之前,一定要睇清楚合約年期、提早終止條款同轉會成本。《Eats365推365pay夥Adyen:簽約前識分三份合約,唔好畀一體化綁死》講嘅就係呢種綁定風險,值得對照住睇。
四、路線二:逐個渠道開戶——收單銀行加錢包逐個嚟
傳統做法係逐個渠道開戶:信用卡向收單銀行申請終端機,八達通向八達通公司申請讀卡機,電子錢包逐個開商戶戶口。WeChat Pay HK 喺 2016 年推出,持有金管局儲值支付工具牌照,就係呢個逐個持牌格局嘅一部分。想知八達通商戶端點運作,可以睇《八達通商戶收款實務:讀卡機、商用 App、日結對數與退款全拆解》。
呢條路線嘅好處係分散風險同獨立議價:邊個渠道手續費唔啱心水,可以逐個傾,唔使成盤生意搬走。壞處係對數工作量大,每個渠道一份結算報表,月尾對數係體力活,店員培訓成本亦高。
FPS 商戶收款都係經銀行逐個登記:以滙豐 HSBCnet 為例,FPS ID 係 7 位隨機數字,同一銀行戶口最多可以登記 20 個電郵或者手機號別名,仲有「set this FPS ID to receive merchant payment」選項,配合 HSBC Business Collect 服務(查閱日期:2026-10-20)。FPS 兩種收款玩法嘅詳細比較,留返姊妹篇《轉數快商戶收款兩種玩法:FPS ID 直接轉帳 vs HKQR 動態碼,邊種啱你間舖?》再講。
五、KPay 實況:12 種支付渠道、付款連結、Tap to Pay on iPhone
KPay 定位係香港一站式商戶平台。12 種支付渠道同認證清單上一節已經列出,呢度講佢另外兩個值得留意嘅產品動向。
2025 年 12 月 9 日,KPay 宣布支援 Tap to Pay on iPhone:商戶只用一部 iPhone(XS 或更新型號、iOS 最新版)加 KPay App,就可以接收感應式信用卡、扣帳卡、Apple Pay 等付款,唔使額外硬件;Mastercard 香港及澳門總經理 Helena Chen 公開支持(查閱日期:2026-10-20)。對啲唔想再買硬件嘅商戶嚟講,呢個係一個新選項。
另一個產品係付款連結(Payment Link):經 WhatsApp、SMS 或者二維碼將付款連結發送畀顧客,顧客免開戶就可以付款,商戶後台可以實時追蹤每條連結嘅狀態——已建立、已付款、已過期、已退款(查閱日期:2026-10-20)。做開留貨、訂貨嘅零售商戶,呢個功能值得留意。
六、YedPay 實況:1.8% 劃一收費、無合約、退款退手續費
YedPay 係香港支付公司。佢喺 WordPress 官方外掛頁公開定價:每筆交易劃一收 1.8%,無開戶費、無月費、無合約;支援 Alipay CN、AlipayHK、WeChat Pay、銀聯、Visa、Mastercard,港幣結算,經香港銀行戶口入數(查閱日期:2026-10-20)。收費結構簡單,計成本嗰陣唔使估估下。
退款政策值得留意:全數退款嗰陣,原交易嘅手續費會一併退回商戶(查閱日期:2026-10-20)。做零售成日要處理退貨換貨嘅商戶,呢一條要計入總成本比較,唔好淨係睇表面費率。
認證方面,European Business Magazine 專訪指出,YedPay 自 2017 年起獲得 PCI DSS Level 1 認證、2018 年起獲得 ISO/IEC 27001:2013 認證,並提供實體店內支付方案;亦曾經同 Boutir 合作,向其平台商戶提供 UnionPay、Alipay、AlipayHK、WeChat Pay 一體化收款(查閱日期:2026-10-20)。
七、對數視角:一個戶口一份報表 vs 多戶口多報表
揀路線,與其淨係睇費率,不如由對數視角諗。一體化終端得一份結算報表,對數快,但你要信佢份報表;逐個開戶每個渠道一份報表,對數慢,但每條數獨立可查,出事先至追得到。
無論行邊條路,POS 端都要將每單準確標記付款方式。日結嗰陣,POS 嘅分類總額要同各渠道報表逐項勾對——呢個係收銀枱每日收工前嘅指定動作,唔可以 skip。
下面個表將兩條路線放埋一齊比較,方便一次過睇晒取捨。
| 比較維度 | 一體化智能終端 | 逐個渠道開戶 |
|---|---|---|
| 開戶數目 | 一個戶口搞掂 | 逐個渠道獨立開戶 |
| 結算報表 | 一份綜合報表 | 每個渠道一份報表 |
| 對數工作量 | 低,一次過對 | 高,逐份報表對 |
| 議價彈性 | 綁定單一供應商 | 逐個渠道獨立議價 |
| 風險分散 | 單點:供應商出事全線受影響 | 分散:單一渠道出事唔會拖冧成盤 |
| 轉會成本 | 成盤搬,合約綁得緊 | 逐個渠道轉,靈活但零碎 |
八、轉會成本:綁定單一供應商之前要問嘅五條問題
決定跟一體化路線之前,有五條問題一定要問到有白紙黑字答案。第一,合約幾長,提早走要賠幾多;第二,終端機係租定買,完約之後點處置;第三,結算週期係 T 加幾日,假期點計;第四,手續費會唔會單方面調整,通知期有幾長;第五,交易資料可唔可以成批匯出,轉會嗰陣交易紀錄帶唔帶得走。
呢五條答唔齊,唔好簽。特別係第五條:交易紀錄係你盤生意嘅命脈,帶唔走就等於被綁死,日後想轉會都冇籌碼。
逐個開戶路線一樣有轉會成本,只不過形式唔同:每轉一個渠道,POS 嘅付款方式設定、店員培訓、顧客付款習慣都要重新嚟過。轉之前計埋呢啲隱形成本,唔好淨係比較表面費率。想深入了解每單成本點計,可以睇《電子支付手續費大拆解:信用卡、八達通、FPS、Alipay,每單畀多幾多?》。
九、決策清單:茶餐廳、快餐店、零售門市點揀
茶餐廳同快餐店:單價低、單量大、速度行先,一體化終端可以減少店員按錯機嘅機會;但如果本身八達通佔比極高,獨立八達通讀卡機加一部簡單 POS,可能更平更穩。零售門市:單價高、退貨多,YedPay 呢類全數退款連手續費一併退回嘅安排值得計入去;同時要諗埋付款連結呢類遙距收款工具,方便顧客留貨之後付款。
收銀設備採購方面,POSKing「POS 系統+收銀鏡頭套裝」HK$4,950 一次性買斷免月費,免月費年費(來源:根據本系列既定實價,查閱日期:2026-10-20)。
決定之前,建議對住上面第七節個表,逐行問自己:我間舖最頂唔順邊一樣?係對數功夫,定係被綁死嘅風險?答案唔同,路線就唔同。FPS 收款兩種玩法嘅詳細比較,可以睇姊妹篇《轉數快商戶收款兩種玩法:FPS ID 直接轉帳 vs HKQR 動態碼,邊種啱你間舖?》。仲係拎唔定主意,歡迎 WhatsApp +852 2186 8010,或者親臨新界沙田石門安麗街18號達利廣場1209室(每日 12:00–19:00),對住你盤生意慢慢傾。
POS 唔經手資金,只做付款方式記錄同分類對數;一體化終端慳對數功夫但綁定單一供應商,逐個開戶分散風險但對數工作量大;簽約前問齊合約年期、終止條款、結算週期同資料匯出,先至唔會被綁死。